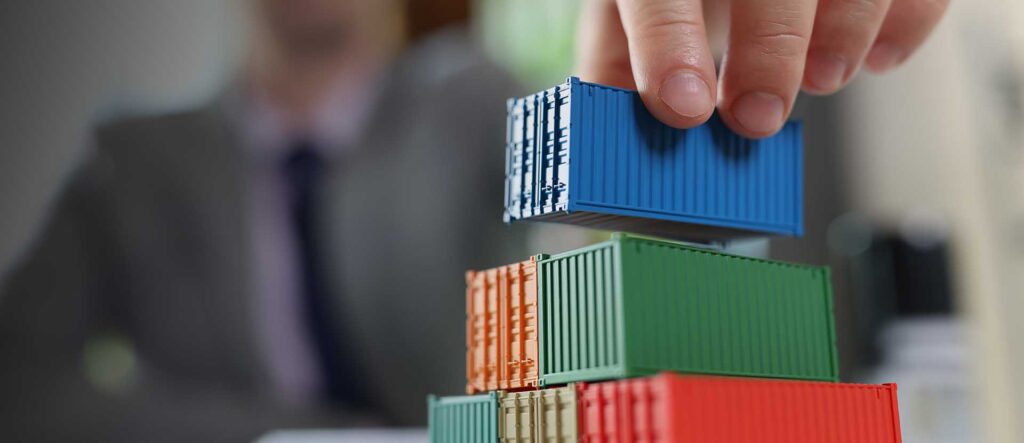
Business man arranging several cargo containers on his table with financial reports. Shipping, logistics and freight transportation concept.

Gestão e
Acompanhamento

Eficiência sobre operações e procedimentos fiscais
hero-consultoria-comercio-exterior-importacao-02

Planejamento
Tributário

Economia e segurança no comércio exterior
Business man arranging several cargo containers on his table with financial reports. Shipping, logistics and freight transportation concept.

Impugnações e
Consultas à Legislação

Maior segurança jurídica e redução dos riscos de penalidades

Melhore a performance comercial, econômica, logística e tributária.

Com a Phoenicia, é possível nascer, crescer e prosperar negócios baseados no comercio exterior sem ter que recorrer a expedientes arriscados e duvidosos.

Organizações de todos os portes enfrentam imensas dificuldades em lidar com suas operações, em especial no que diz respeito aos aspectos tributários e administrativos das importações.

Lidar, de forma legal, eficiente e econômica com tudo isso, para bem levar a cabo operações, em aderência com as dinâmicas regras em vigor, demanda um conhecimento multidisciplinar com atualização contínua.

Entregamos todos os instrumentos que trarão segurança jurídica e racionalização fiscal e tributária.

Como a Phoenicia trabalha

Nossa Estratégia

A Phoenicia oferece
melhores resultados
por meio da adoção
da seguinte estratégia:

1

Oferecendo
Consultoria
Preventiva

Prevenir e evitar contratempos e custos desnecessários, sem dúvida, economizam tempo e dinheiro. O ponto chave é estar sempre adequado às regras!

2

Planejamento
Fiscal para o
Comércio Exterior

O bom planejamento fiscal incorre na redução da carga tributária e fiscal valendo-se de mecanismos legais e eficientes de forma a permitir a obtenção de melhores resultados.

3

Gestão
de Passivo
Tributário

Assessoria em questões administrativas e judiciais em matéria de contenciosos tributários e administrativos decorrentes de operações de comércio exterior.

SOLICITE UMA ANÁLISE

Fale com a Phoenicia

ÁREA DE ATUAÇÃO

Nossas Especialidades

A PHOENICIA oferece excelência na prestação de serviços nas seguintes áreas:

Planejamento

Planejamento tributário
no comércio exterior

Consultas

Consultas em matéria de interpretação da legislação aduaneira e de classificação fiscal de mercadorias

Acompanhamento

Acompanhamento de procedimentos
fiscais em matéria aduaneira

Gestão

Especificação de sistemas digitais de gestão para empresas de comércio exterior

Impugnações

Impugnação de créditos tributários
e de penas de perdimento

Público Alvo

Quem são nossos clientes

Empresas que atuam
no comércio exterior

Empresas comerciais,
industriais ou tradings.

Entidades que assessoram empresas que atuam no comércio exterior

Tais como comissárias de despacho aduaneiro e escritórios de advocacia

Informações úteis

Dúvidas frequentes

faq-comercio-exterior-importacao-phoenicia

Trata-se de uma prática ilegal, severamente combatida pela Autoridade Aduaneira brasileira. Consiste na literal interposição, entre dois partícipes, de uma terceira entidade, que não tem qualquer finalidade na operação que não ocultar uma das partes realmente envolvidas na importação ou exportação.
Como exemplo, é possível destacar uma importação em que o importador ostensivo não é a entidade que, de fato, adquiriu o material no estrangeiro e tampouco, suportou a economicamente a operação.
O resultado esperado é fazer com que o verdadeiro importador ocultado se faça parecer apenas como um terceiro de boa fé, que adquiriu mercadoria já nacionalizada, sem qualquer conexão ou responsabilidade sobre eventuais ilícitos aduaneiro.
Essa pergunta tem duas respostas, a depender de como a prática foi empreendida.
Se o subfaturamento se deu mediante a apresentação de documento materialmente falso, a penalidade é o perdimento da mercadoria ou multa equivalente a seu valor aduaneiro.
Se o subfaturamento se deu mediante a apresentação de documento ideologicamente falso, a penalidade é a multa de 100% sobre a diferença entre o imposto proporcional ao valor real (ou arbitrado) da mercadoria e o imposto proporcional ao valor (a menor) declarado.

A resposta a essa pergunta não pode ser dada de forma absoluta.
Ela depende de alguns aspectos específicos da operação e do modelo de negócios, tais como: volume de faturamento e margem de lucro praticada.
Essa pergunta só pode ser respondida com precisão após análise da situação concreta, com base na legislação vigente e em simulações matemáticas usando o bom e velho MS/ Excel.

  1. As integralizações de capital, tais como mencionadas nos estatutos sociais, têm de estar de acordo com as demonstrações fiscais e financeiras da empresa; e
  2. É absolutamente necessário que todos os valores aportados na empresa, seja por parte dos sócios ou por parte de terceiros, sejam auditáveis, isto é, que tenham origem declarada e lícita.

Informativo

Artigos e Notícias

Organismos Internacionais do Comércio: de onde vêm as regras que o importador brasileiro aplica

As regras que o importador brasileiro aplica a cada despacho não nasceram em Brasília: resultam de acordos multilaterais. Conheça a origem histórica da CIC, GATT, OMC e OMA, e perceba como os Incoterms, a valoração aduaneira e o Sistema Harmonizado chegam à operação diária.

O Valor Aduaneiro: conceito, métodos de apuração e mecanismos de controle

Guia prático sobre a base de cálculo do Imposto de Importação e demais tributos aduaneiros. Conheça os 6 métodos do AVA-GATT, a distinção jurídica entre subvaloração e subfaturamento, as novidades normativas da IN RFB 2.326/2026 e os reflexos do IBS e da CBS na importação. Inclui material completo em PDF para download.

O Despacho Aduaneiro de Importação: do registro à entrega da mercadoria

Guia prático sobre o despacho aduaneiro de importação para consumo: o fluxo completo desde o registo da declaração até ao desembaraço e entrega. Analisa o desligamento faseado da DI para a DUIMP e LPCO, os canais de conferência, os benefícios do programa OEA (LC 225/2026), a prestação de garantias e os reflexos do IBS e da CBS.

Modalidades de Importação: direta, por conta e ordem e por encomenda

Guia prático sobre os caminhos legais para importar mercadorias: importação direta, por conta e ordem (ICOT), por encomenda predeterminada (IEP) e a compra de produto nacionalizado por encomenda. Explica a apropriação de créditos de PIS/Cofins, IPI e ICMS, a posição do “encomendante do encomendante” (SC Cosit 158/2021), a blindagem contra a interposição fraudulenta e os reflexos da Reforma Tributária (IBS/CBS). Inclui artigo completo em PDF para download.

Em que podemos ajudá-lo?

Informe seus dados e retornaremos seu contato o mais breve possível.

phoenicia-consultoria-comercio-exterior-importacao
Privacy Overview

Este website utiliza cookies para lhe proporcionar a melhor experiência de navegação possível. As informações dos cookies são armazenadas no seu navegador e desempenham funções como reconhecê-lo quando regressa ao nosso website e ajudar a nossa equipa a compreender quais as secções do site que considera mais interessantes e úteis.